
Mitä uusi kuluttajaluottodirektiivi tarkoittaa?
20. marraskuuta 2026 alkaen kuluttajaluottojen markkinointia, välittämistä ja hallinnointia koskevat uudet säännökset tulevat voimaan. Uuden kuluttajaluottodirektiivin tarkoituksena on vahvistaa kuluttajansuojaa tekemällä luottojen toimintaperiaatteista ja ehdoista aiempaa selkeämpiä ja helpommin ymmärrettäviä. Tavoitteena on varmistaa, että kuluttajat saavat paremman käsityksen siitä, miten luotot toimivat ja millä ehdoilla niitä tarjotaan tuotteiden ja palveluiden ostamisen yhteydessä.
Tällä sivulla kerromme yleisellä tasolla viidestä keskeisestä osa-alueesta, joihin uuden direktiivin odotetaan vaikuttavan. Tarkemmat tiedot löytyvät sivun alemmista osioista.
- Kuluttajaluottodirektiivin vaatimukset sisällytetään kansalliseen lainsäädäntöön.
- Useita keskeisiä kysymyksiä, kuten toimilupavaatimuksia ja luottokelpoisuuden arviointia, voidaan täsmentää toimivaltaisten viranomaisten määräyksillä.
- Jotkin käytännön soveltamistavat ja tulkinnat tarkentuvat voimaantulon aikana.
- Seuraamme tilanteen kehittymistä tiiviisti ja päivitämme tietoja jatkuvasti sitä mukaa, kun lainvalmistelu, uusi lainsäädäntö ja viranomaismääräykset valmistuvat.
Nyt on hyvä aika perehtyä siihen, mitä uusi kuluttajaluottodirektiivi tarkoittaa liiketoimintanne kannalta.
Yleiskatsaus
Mitä muutoksia on tulossa, miten ne vaikuttavat toimintaanne ja miten Resurs tukee teitä?
Mitä luottoja direktiivi koskee?
Luotonvälitys ja toimiluvat
Asiakasviestintä ja markkinointi
Luottokelpoisuuden arviointia koskevat vaatimukset
Muut sääntelymuutokset
Mitä luottoja direktiivi koskee?
Uuden kuluttajaluottodirektiivin soveltamisala on aiempaa laajempi, ja se koskee kaikkia kuluttajaluottoja lukuun ottamatta erikseen määriteltyjä poikkeuksia.
Alla on esimerkkejä luotoista, jotka voivat direktiivin mukaan jäädä soveltamisalan ulkopuolelle. Luettelo ei ole kattava.
Esimerkkejä poikkeuksista:
- 1Tietyt leasingsopimukset voivat jäädä soveltamisalan ulkopuolelle, esimerkiksi jos sopimus ei anna kuluttajalle oikeutta tai velvollisuutta lunastaa rahoitettua tuotetta omistukseensa.
- 2Tietyt lyhytaikaiset laskuluotot voivat jäädä soveltamisalan ulkopuolelle edellyttäen, että ne täyttävät direktiivissä määritellyt erityisen maksunlykkäyksen kriteerit.
...näin määritellään erityinen maksulykkäys
- Myöntäjänä toimii kauppias – ei Resurs.
- Asiakkaalle täysin kuluton (lukuun ottamatta laissa säädettyjä seuraamuksia maksun viivästyessä).
- Enintään 14 päivän maksuaika verkossa tehdyissä etäsopimuksissa, jos myyjä ei ole pieni tai keskisuuri yritys*. Muissa tapauksissa sekä kivijalkaliikkeessä tehdyissä sopimuksissa maksuaika saa olla enintään 50 päivää.
- Saatavaa ei saa siirtää kolmannelle osapuolelle ennen maksuajan päättymistä, jos myyjä on muu kuin pieni tai keskisuuri yritys ja kyse on verkossa tehdystä etäsopimuksesta.
* Yritys, jolla on alle 250 työntekijää ja jonka vuosiliikevaihto on enintään 50 miljoonaa euroa tai taseen loppusumma enintään 43 miljoonaa euroa. (Lakiehdotuksen mukainen määritelmä.)
Luotonvälitys ja toimiluvat
Lue, mitä vaatimuksia kauppiaisiin sovelletaan.
Luotonvälitys
Tutustu uusiin vaatimuksiin, jotka koskevat luotonvälitystä.
Neuvontapalvelut
Tutustu luottojen neuvontapalveluja koskeviin uusiin vaatimuksiin.
Luoton myöntäminen
Tutustu tiukentuviin luottokelpoisuusvaatimuksiin.
Luoton välittäminen
Luotonvälitystä koskevat vaatimukset lisääntyvät – Resurs auttaa valmistautumaan muutoksiin.

Markkinointi ja asiakasviestintä
Selkeää ja vastuullista viestintää – kuluttajalle oikeat ja kattavat tiedot oikeassa vaiheessa.
Luotonvälitystä koskevat vaatimukset markkinoinnin ja asiakastiedotuksen sisällölle sekä esittämistavalle tiukentuvat. Kuluttajalle annettavien tietojen on oltava oikeita, selkeitä ja maltillisia, ja ne on esitettävä oikeaan aikaan, jotta kuluttajalla on riittävät edellytykset tehdä harkittuja päätöksiä.
Miten Resurs tukee?
Resurs tukee tarjoamalla ajantasaiset asiakirjat, tekstit, symbolit ja ohjeistukset, jotka vastaavat voimassa olevan ja tulevan sääntelyn vaatimuksia.

Rehellinen toiminta ja hyvä luotonantotapa
Ammattimaista ja vastuullista toimintaa kuluttajan edun mukaisesti.
Uusi sääntely korostaa luotonvälittäjien velvollisuutta toimia rehellisesti ja hyvän luotonantotavan mukaisesti. Toiminnan on oltava ammattimaista ja oikeudenmukaista, eikä kuluttajaan saa kohdistaa asiatonta vaikuttamista. Kaikessa toiminnassa on huomioitava kuluttajan etu sekä sovellettavan lainsäädännön vaatimukset.
Miten Resurs tukee?
Resurs tukee tarjoamalla selkeitä toimintamalleja, helposti saatavilla olevia koulutusmateriaaleja sekä yleistä tietoa luotonvälitystä koskevasta sääntelystä.
Osaaminen ja pätevyys
Uudet säännökset täsmentävät ja osittain laajentavat luotonvälittäjien osaamis- ja pätevyysvaatimuksia. Luotonvälittäjillä, sekä johdolla että henkilöstöllä, on oltava riittävä tuntemus tarjottavista luotoista, luotonvälitysprosessista sekä kuluttajan oikeuksista sovellettavan lainsäädännön mukaisesti.
Miten Resurs tukee?
Resurs tukee tarjoamalla koulutusmateriaaleja ja ohjeistusta, jotka liittyvät Resursin tuotteisiin ja prosesseihin sekä vastaavat sääntelyn kehittymistä.
Luotonvälittäjäksi rekisteröityminen Finanssivalvonnan rekisteriin
Rekisteröityminen voi olla tarpeen tietyissä tilanteissa – tarkemmat vaatimukset täsmentyvät Finanssivalvonnan määräyksissä.
Uusi sääntely voi tietyissä tilanteissa tuoda luotonvälitystoiminnan rekisteröitymisvaatimusten piiriin. Sovellettavat vaatimukset määräytyvät muun muassa välittäjän liiketoiminnan, roolin ja koon perusteella. Vaatimusten tarkempi sisältö ja soveltamisala täsmentyvät toimivaltaisen valvontaviranomaisen määräyksissä.
Miten Resurs tukee?
Resurs tukee tarjoamalla yleistä tietoa Resursin tuotteisiin ja palveluihin liittyvästä sääntelystä sekä päivittämällä omia prosessejaan ja materiaalejaan sääntelyn kehittyessä. Rekisteröintiä ja lupamenettelyjä koskevat kysymykset arvioidaan toimijakohtaisesti, eivätkä ne kuulu Resursin palveluihin.
Henkilöstön palkitsemismallit ja osaamisvaatimukset
Jos yrityksenne toimii Resursin kuluttajaluottojen välittäjänä, sen on varmistettava, että luotonvälitykseen osallistuvan henkilöstön palkitsemisjärjestelmät ja toimintaa koskevat ohjeet ovat 20. marraskuuta 2026 lähtien sovellettavan sääntelyn mukaisia.
Hyvän luotonantotavan mukainen toiminta
Luotonvälittäjän henkilöstön palkitsemisjärjestelmät eivät saa olla sellaisia, että ne estävät hyvän luotonantotavan mukaisen toiminnan. Palkitseminen ei siten saa kannustaa henkilöstöä epäasianmukaiseen luoton markkinointiin, puutteellisten tai harhaanjohtavien tietojen antamiseen taikka muuhun luotonvälitystä koskevien velvollisuuksien vastaiseen toimintaan.
Palkitsemisen perusteet
Sääntely ei yleisesti kiellä käyttämästä välitettyjen luottojen lukumäärää, luottojen määrää tai ostoksen luotolla rahoitettavaa osuutta palkitsemisen perusteena. Tällaiset perusteet voivat kuitenkin olla sääntelyn vastaisia, jos niiden rakenne tai tosiasiallinen ohjausvaikutus kannustaa henkilöstöä toimimaan hyvän luotonantotavan vastaisesti. Erityisen huolellisesti on arvioitava mallit, joissa palkitseminen perustuu yksinomaan tai pääasiallisesti luottojen määrään tai volyymiin.
Johdon vastuu
Luotonvälittäjän ylimmän johdon on huolehdittava siitä, että luotonvälityksessä noudatetaan hyvää luotonantotapaa ja että toimintaa harjoitetaan muutoinkin lainmukaisesti. Johdon on lisäksi varmistettava, että toimintaan osallistuvilla henkilöillä on tehtävässään riittävä ammattitaito.
Osaamisvaatimukset
Luotonvälittäjän on määriteltävä kirjallisesti henkilöstön tietämystä ja pätevyyttä koskevat vähimmäisvaatimukset. Yrityksen tulee tämän perusteella:
- määritellä luotonvälitykseen osallistuvat tehtävät ja henkilöt;
- vahvistaa tehtäviä koskevat tietämys- ja pätevyysvaatimukset kirjallisesti;
- varmistaa, että henkilöstö täyttää nämä vaatimukset ja tuntee luotonvälitystä koskevat ohjeet; sekä
- arvioida, etteivät palkitsemismallit tai muut kannustimet ohjaa henkilöstöä lain tai hyvän luotonantotavan vastaiseen toimintaan.
Dokumentointi ja seuranta
Palkitsemismallit on suositeltavaa dokumentoida ja tarkistaa säännöllisesti. Myynnillisten mittareiden rinnalla voidaan esimerkiksi käyttää laatua ja ohjeiden noudattamista tukevia perusteita osana kokonaispalkkiointia.
Milloin luotonvälitys edellyttää rekisteröitymistä?
Sivutoimisen luotonvälittäjän kuten kauppiaan, joka on sopinut luotonvälityksestä korvausta vastaan Resursin kanssa, tulee rekisteröityä, jos seuraavat edellytykset täyttyvät:
- Vähintään 250 työntekijää tai
- Vuosittainen liikevaihto vähintään 50 miljoonaa euroa ja
- Taseen loppusumma vähintään 43 miljoonaa euroa
Luotonvälittäjäksi katsotaan elinkeinonharjoittaja, joka korvausta vastaan esittelee tai tarjoaa kuluttajille luottosopimuksia tai avustaa kuluttajaa ennen luottosopimuksen tekemistä, mutta ei itse toimi luotonantajana.
Jos annatte neuvontapalveluja
Neuvontapalvelu tuo luotonvälitykseen mukanaan lisävaatimuksia.
Rekisteröity luotonvälittäjä voi tietyin edellytyksin tarjota kuluttajille neuvontapalveluja. Neuvontapalvelu eroaa luotonvälityksestä, ja siihen sovelletaan lainsäädännön mukaisia lisävaatimuksia.
Mitä neuvontapalvelu tarkoittaa?
Neuvontapalvelulla tarkoitetaan asiakkaalle annettavaa henkilökohtaista suositusta, joka perustuu asiakkaan tarpeisiin ja tilanteeseen. Suositus voidaan antaa joko asiakkaan pyynnöstä tai luotonvälittäjän aloitteesta. Neuvontapalveluksi voidaan katsoa myös tilanne, jossa luotto esitellään tavalla, jonka asiakas voi perustellusti tulkita hänen tarpeisiinsa ja olosuhteisiinsa perustuvaksi henkilökohtaiseksi suositukseksi.
Neuvontapalveluja koskevat lisävaatimukset
Neuvontapalveluja annettaessa on noudatettava muun muassa seuraavia erityisvaatimuksia:
- kuluttajalle kerrotaan, että kyseessä on neuvontapalvelut,
- suositus perustuu kuluttajan yksilölliseen tilanteeseen ja tarpeisiin,
- luottoneuvonta dokumentoidaan, ja
- palkitsemismallit eivät perustu myyntituloksiin.
Jos harkitsette neuvontapalvelujen tarjoamista, asiasta kannattaa keskustella asiantuntijan kanssa. Neuvontapalvelujen tarjoaminen edellyttää, että myös tämän palvelun osalta on rekisteröidytty Finanssivalvonnan rekisteriin.
Jos myönnätte luottoa asiakkaille
Luoton myöntämiseen voi liittyä aiempaa laajempia toimilupavaatimuksia.
Siirretty lasku
Kyseessä on siirrettyyn laskuun perustuva laskuratkaisu. Tämä tarkoittaa, että kauppias laatii laskun ja myöntää asiakkaalle maksunlykkäyksen ja siirtää siihen perustuvan saatavan Resursille kaikin oikeuksin.
- Luoton myöntämiseen voidaan tietyissä tilanteissa soveltaa nykyistä laajempia vaatimuksia. Uuden sääntelyn myötä luoton myöntämiseen voi kohdistua nykyistä laajempia velvoitteita. Se, sovelletaanko tällaisia vaatimuksia ja missä laajuudessa, riippuu muun muassa luoton ehdoista sekä toimijan roolista luottojärjestelyssä.
Asiakasviestintä ja markkinointi
Uusi kuluttajaluottodirektiivi laajentaa ja osittain tarkentaa kuluttajille annettavia tiedonantovaatimuksia sekä luottojen markkinoinnissa että luottosopimuksen tekemisen yhteydessä. Alla on yhteenveto keskeisimmistä muutoksista.
Uusi tietokokonaisuus
Yleiset tiedot
- Tiivis tuotekuvaus
- Esitettävä siellä, missä luottoa markkinoidaan
- Saatavilla paperilla kivijalkaliikkeessä
Kuluttajaluottotiedot (vakiomuotoiset eurooppalaiset kuluttajaluottotiedot)
- Aiempaa enemmän tiedonantokohtia
- Uusi rakenne
Resurs toimittaa kaikki tarvittavat materiaalit ja vastaa siitä, että tiedot täyttävät lainsäädännön vaatimukset.
Luottosopimus
- Aiempaa enemmän tiedonantokohtia
Markkinointimateriaalit
Selkeän markkinoinnin avulla esittelet asiakkaillesi eri maksuvaihtoehdot lainmukaisella ja läpinäkyvällä tavalla.
Olemme koonneet yhteen kaiken tarvittavan, mitä tulee huomioida luottojen vastuullisessa markkinoinnissa. Lataa myös kätevä banneripakettimme ja kerro asiakkaillesi verkossa ja somessa, että teillä käy maksuvaihtoehtona myös Resurs.


Markkinointi
Kuluttajaluottojen markkinointia koskevia sääntöjä täsmennetään ja osittain tiukennetaan, samalla kun digitaalisten käyttöliittymien käyttöön tuodaan aiempaa enemmän joustavuutta.
- Maltillisuusvaatimus
Luottojen markkinoinnin on jo nykyisin oltava maltillista*. Uusi kuluttajaluottodirektiivi ja kuluttajansuojalain muutokset säätävät, millaista markkinointia ei pidetä hyvän luotonantotavan mukaisena ja se on siten kiellettyä.
- Ennakkotiedot digitaalisissa kanavissa
Kuluttajille annettavien tietojen saatavuuden parantamiseksi osa ennakkotiedoista voidaan tietyin edellytyksin esittää digitaalisissa käyttöliittymissä aiempaa joustavammin, esimerkiksi vierittämällä, napsauttamalla tai pyyhkäisemällä. Resurs tarjoaa päivitetyt ohjeistukset.
- Varoitus luoton kustannuksista mainonnassa
Uuden sääntelyn myötä kaikkeen kuluttajaluottojen mainontaan ja markkinointiin tulee lisätä varoitusteksti: ”Huomio! Luoton ottaminen maksaa.” tai sitä vastaava varoitus. Resurs tarjoaa päivitetyt materiaalit.
- Automaattisesti muodostetut tarjoukset
Jos tarjous muodostetaan henkilötietojen automaattisen käsittelyn perusteella, kuluttajalle on ilmoitettava tästä selkeästi. Resurs tarjoaa tarvittaessa lisätietoa ja ohjeistusta.
* Esimerkiksi: Luottojen markkinointi ei saa sisältää väittämiä tai ilmaisuja, jotka 1. luovat virheellisen käsityksen luoton saatavuudesta, kustannuksista tai maksettavasta määrästä, 2. vähättelevät velkaantumisen tai maksujen laiminlyönnin merkitystä, tai 3. antavat ymmärtää, että luotto on keino parantaa taloudellista tilannetta tai korvata säästäminen.
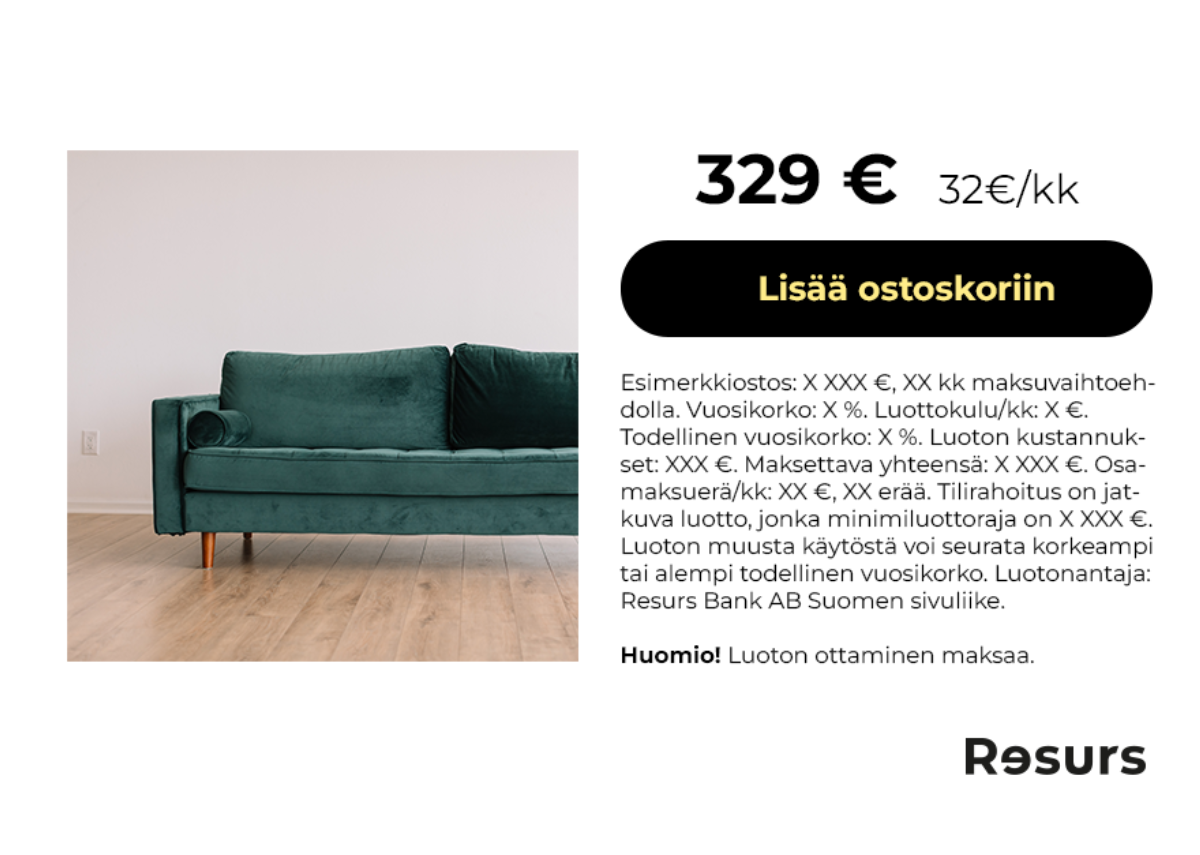
Esimerkki lakisääteisen varoitustekstin käytöstä rahoituksen markkinoinnissa.
Luottokelpoisuuden arviointia koskevat vaatimukset
Uusi kuluttajaluottodirektiivi tiukentaa ja yhdenmukaistaa luottokelpoisuuden arviointia koskevia vaatimuksia. Tavoitteena on varmistaa, että luottopäätökset perustuvat riittäviin ja luotettaviin tietoihin sekä että kuluttajan takaisinmaksukykyä arvioidaan aiempaa yhdenmukaisemmin. Keskeisimpiä muutoksia ovat muun muassa:
- 1Luottokelpoisuuden arvioinnin perustana käytettäville tiedoille otetaan käyttöön yhdenmukaistetut vähimmäisvaatimukset. Tämä tarkoittaa, että arvioinnissa on lähtökohtaisesti otettava huomioon tietyt perustiedot, kuten tulot, menot ja velkaantuneisuus. Vaatimusten tarkka sisältö määräytyy sen mukaan, miten sääntely saatetaan osaksi kansallista lainsäädäntöä.
- 2Luottokelpoisuuden arvioinnin odotetaan perustuvan aiempaa enemmän varmennettuihin tietoihin, myös ulkopuolisista lähteistä saataviin tietoihin. Tämä voi vaikuttaa yksinkertaistettujen oletusten ja standardoitujen arviointimallien käyttöön.
- 3Useita luottokelpoisuuden arvioinnin sisältöön ja toteuttamiseen liittyviä keskeisiä kysymyksiä voidaan tulla täsmentämään toimivaltaisten valvontaviranomaisten määräyksillä ja täydentävillä ohjeilla.
- 4Puutteet luottokelpoisuusprosessissa voivat jatkossa johtaa siihen, ettei luotonottaja ole velvollinen maksamaan lainkaan luottokustannuksia eli korkoja ja kuluja.
Vaikutukset asiakaspolkuun
Asiakaspolkuun tulee todennäköisesti lisää vaiheita, mikä voi tehdä prosessista aiempaa monivaiheisemman. Vaikutusten laajuus selviää kuitenkin vasta, kun sääntelyn yksityiskohdat ovat tarkentuneet.
Tavoitteenamme on kehittää prosesseja ja ratkaisuja uusien vaatimusten mukaisesti niin, että asiakaspolku säilyy mahdollisimman sujuvana ja ennakoitavana.
Vastuu käyttöönotosta
Resurs vastaa siitä, että asiakaspolku ja luottoprosessi mukautetaan uuden sääntelyn vaatimusten mukaisiksi.
Muut sääntelymuutokset
Edellä käsiteltyjen aiheiden lisäksi uusi kuluttajaluottodirektiivi tuo mukanaan useita muita muutoksia, jotka voivat vaikuttaa luottojen tarjoamiseen, luottosopimusten tekemiseen ja niiden hallinnointiin. Alla on yhteenveto keskeisistä muutoksista ja niiden mahdollisista vaikutuksista.
| Vaatimus | Resursin rooli | Mahdolliset toimenpiteet |
|---|---|---|
| Muistutus peruuttamisoikeudesta Jos kuluttajalle annetaan tieto peruuttamisoikeudesta (esimerkiksi Kuluttajaluottotietojen kautta) alle 24 tunnin kuluessa luottosopimuksen tekemistä, hänelle on lähetettävä muistutus seitsemän päivän kuluessa. Muistutuksen on sisällettävä tiedot kuluttajan peruuttamisoikeudesta sekä ohjeet peruuttamisoikeuden käyttämiseen. | Resurs selvittää parhaillaan muistutukseen liittyviä vaatimuksia ja toteuttaa tarvittavat muutokset lainsäädännön edellyttämällä tavalla. | Tämänhetkisen arvion mukaan muutoksia ei tarvita. Lopullinen sääntely ja sen vaikutukset tuotteisiin sekä tuotevalikoimaan voivat kuitenkin vielä muuttaa tilannetta. |
| Peruuttamisoikeuden yhteensovittaminen Luoton peruuttamisajan on vastattava rahoitetun tuotteen palautusoikeutta | Parhaillaan arvioidaan, miten luoton ja tuotteen peruuttamisoikeudet voidaan sovittaa yhteen. | Riippuu valitusta ratkaisusta ja siitä, miten palautusoikeus on määritelty. |
| Aktiivinen hyväksyntä Direktiivi täsmentää luottosopimusten tekemistä koskevia vaatimuksia. Luottosopimus edellyttää kuluttajan aktiivista ja nimenomaista hyväksyntää, joten esimerkiksi esitäytettyjä valintoja tai vastaavia ratkaisuja ei voida käyttää sopimuksen tekemisen perustana. Tavoitteena on varmistaa, että kuluttaja tekee tietoisen päätöksen luottosopimuksen tekemisestä. | Resurs tarjoaa tarvittaessa päivitetyt tekstit ja materiaalit. | Ottakaa päivitetyt hyväksyntätekstit käyttöön asiakaspoluissa. |
| Suhteellinen hyvitys ennenaikaisen takaisinmaksun yhteydessä Kuluttajan oikeutta luoton ennenaikaiseen takaisinmaksuun ja luottokustannusten suhteelliseen hyvitykseen täsmennetään. Jos kuluttaja maksaa luoton takaisin ennen sovittua ajankohtaa, luottokustannuksia on alennettava suhteessa jäljellä olevaan luottoaikaan kuluttajaluottolain säännösten mukaisesti. Hyvitys koskee luottosopimukseen liittyviä kustannuksia, jotka kuluttaja on maksanut tai jotka hänen on vielä maksettava. | Resurs arvioi parhaillaan järjestelmätuen tarvetta sekä mahdollisia tuoteehtojen muutoksia sovellettavan lainsäädännön mukaisesti. | Ottakaa päivitetyt ehdot käyttöön tarvittaessa. |
| Tuotekokonaisuus Kun luotto tarjotaan yhdessä toisen tuotteen tai palvelun kanssa, on ilmoitettava myös tuotteiden erillinen hinta. | Tämänhetkisen arvion mukaan muutoksia ei tarvita. Lopullinen sääntely ja sen vaikutukset tuotteisiin sekä tuotevalikoimaan voivat kuitenkin vielä muuttaa tilannetta. | Tämänhetkisen arvion mukaan muutoksia ei tarvita. Lopullinen sääntely ja sen vaikutukset tuotteisiin sekä tuotevalikoimaan voivat kuitenkin vielä muuttaa tilannetta. |
| Kielto ennakkoon hyväksytyille luotoille Luottokelpoisuuden arviointi voidaan tehdä vain kuluttajan pyynnöstä. Ennakkoon hyväksyttyjen luottojen tai luottotarjousten tarjoaminen ei ole sallittua. | Tämänhetkisen arvion mukaan muutoksia ei tarvita. Lopullinen sääntely ja sen vaikutukset tuotteisiin sekä tuotevalikoimaan voivat kuitenkin vielä muuttaa tilannetta. | Tämänhetkisen arvion mukaan muutoksia ei tarvita. Lopullinen sääntely ja sen vaikutukset tuotteisiin sekä tuotevalikoimaan voivat kuitenkin vielä muuttaa tilannetta. |
| Laajennetut velvollisuudet perintäprosessissa Ennen täytäntöönpanomenettelyn käynnistämistä velkojan on tietyissä tilanteissa tarjottava kuluttajalle vaihtoehtoisia ratkaisuja maksuvaikeuksien hoitamiseksi ennen kuin saatava siirretään viranomaisen täytäntöönpanomenettelyyn. | Resurs arvioi vaatimuksia ja toteuttaa tarvittaessa tarvittavat toimenpiteet sovellettavan lainsäädännön noudattamiseksi. | Tämänhetkisen arvion mukaan muutoksia ei tarvita. Lopullinen sääntely ja sen vaikutukset tuotteisiin sekä tuotevalikoimaan voivat kuitenkin vielä muuttaa tilannetta. |
Vastuuvapauslauseke
Resursin verkkosivustolla julkaistava materiaali on tarkoitettu ainoastaan yleiseksi ja ei‑tyhjentäväksi tiedoksi. Sisältö ei ole juridista neuvontaa eikä sovellettavan lain tulkintaa. Tiedot voivat olla puutteellisia, yksinkertaistettuja tai eivät kaikilta osin ajantasaisia. Verkkosivuston tietojen perusteella ei tule ryhtyä toimiin tai tehdä päätöksiä tai arvioita kysymättä neuvoa riippumattomilta asiantuntijoilta. Jokainen käyttäjä on itse vastuussa tietojen ymmärtämisestä, tulkitsemisesta ja soveltamisesta.
Materiaalin suora tai epäsuora käyttö on täysin käyttäjän omalla vastuulla, eikä Resurs ole vastuussa vahingoista tai tappioista, joita voi aiheutua tietojen käytön seurauksena.